Domain rohrmolch.de kaufen?
Wir ziehen mit dem Projekt
rohrmolch.de um.
Sind Sie am Kauf der Domain
rohrmolch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrmolch.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
NaBiV Heft 171: Erfolgskontrollen im Naturschutz, Fachbücher von Bundesamt für NaturschutzErfolgskontrollen als integraler Bestandteil von Programmen und Projekten sowie weiterer Massnahmen des Naturschutzes dienen vorrangig der Überprüfung, ob ein Erfolg von fachlich hergeleiteten Massnahmen eingetreten ist. Weiterhin sollen sie Fehlentwicklungen aufdecken und Hinweise geben, wie Abläufe effektiver gestaltet werden können. Ziel ist es, zu prüfen, ob und wie der Wirkungsgrad von Naturschutz-Aktivitäten (das „Outcome“) erhöht werden kann. Damit tragen sie ebenfalls dazu bei, Mittel und Ressourcen effizienter einzusetzen. Darüber hinaus liefern Erfolgskontrollen Hinweise und Argumente für einen weiteren Handlungsbedarf, beispielsweise nach der Beendigung von Projekten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
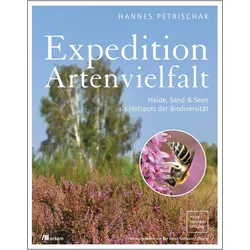
Expedition Artenvielfalt, Sachbücher von Hannes PetrischakDas Buch "Expedition Artenvielfalt" von Hannes Petrischak bietet einen tiefen Einblick in die faszinierende Welt der Biodiversität und die Bedeutung von Naturräumen für den Erhalt seltener Arten. Der Autor, ein promovierter Biologe und Leiter des Geschäftsbereichs Naturschutz der Heinz Sielmann Stiftung, beleuchtet, wie ehemals industriell genutzte Flächen in Brandenburg zu Hotspots der Artenvielfalt transformiert werden können. Mit einem Vorwort von Josef H. Reichholf, einem renommierten Ökologen, wird die Relevanz der ökologischen Nischen für Insekten, Amphibien und Vögel unterstrichen. Das Buch ist nicht nur informativ, sondern auch ein Plädoyer für den Schutz und die Entwicklung dieser einzigartigen Landschaften. Es richtet sich an alle, die sich für Natur, Umweltschutz und nachhaltige Entwicklung interessieren und bietet wertvolle Einblicke in die Herausforderungen und Chancen der Artenvielfalt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Folkmanis Mexikanischer SchwanzlurchDie Folkmanis mexikanischer Schwanzlurch Handpuppe ist ein faszinierender Wassersalamander mit Kiemen, seelenvollen Augen und beweglichem Kopf und Schwanz. Dieses entzückende, aber vom Aussterben bedrohte Wesen ist seit kurzem ein virales Social-Media-Mem und wird Ihre natürliche Neugier beflügeln. Spielbar: Kopf und Schwanz.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geologie von Hessen, Fachbücher von Roland Becker, Thomas Reischmann, Hessisches Landesamt für Naturschutz, Umwelt und Geologie (HLNUG)Das vorliegende Werk beschreibt die Geologie und Rohstoffe des Landes Hessen umfassend und auf neuestem Stand. Anhand der geologischen Entwicklungsgeschichte werden die geologischen Einheiten des Landes detailliert vorgestellt. Neben Geologie und Paläontologie werden Bodenkunde, Rohstoffgeologie, Ingenieurgeologie, Hydrogeologie und weitere Themen ausführlich geschildert. Die geologischen Strukturräume Hessens sind geprägt durch ihre jeweils ganz eigenen eindrucksvollen Landschaften. Sie reichen vom kristallinen Odenwald über das Rheinische Schiefergebirge und die ausgedehnten Triasvorkommen sowie die von Vulkaniten dominierten Regionen, z.B. des Vogelsberges, bis hin zu den Verbreitungsgebieten tertiär- und quartärzeitlicher Sedimentgesteine. Unter der Koordination des Hessischen Landesamtes für Naturschutz, Umwelt und Geologie als Herausgeber haben mehr als 40 Fachleute neueste Forschungsergebnisse zu diesem Fachbuch beigetragen. Ein ausführliches Inhaltsverzeichnis, das Orts- und Sachregister sowie eine umfangreiche und aktuelle Literaturzusammenstellung im Anhang des Buches helfen bei der Vertiefung spezieller Themen. Mit der Geologie von Hessen erscheint erstmalig ein umfassendes und reich illustriertes Standardwerk, welches sich sowohl an die Fachleute in Forschung, Verwaltung, Ingenieur- und Planungsbüros als auch an alle geologisch Interessierten richtet.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NaBiV Heft 171: Erfolgskontrollen im Naturschutz, Fachbücher von Bundesamt für NaturschutzErfolgskontrollen als integraler Bestandteil von Programmen und Projekten sowie weiterer Massnahmen des Naturschutzes dienen vorrangig der Überprüfung, ob ein Erfolg von fachlich hergeleiteten Massnahmen eingetreten ist. Weiterhin sollen sie Fehlentwicklungen aufdecken und Hinweise geben, wie Abläufe effektiver gestaltet werden können. Ziel ist es, zu prüfen, ob und wie der Wirkungsgrad von Naturschutz-Aktivitäten (das „Outcome“) erhöht werden kann. Damit tragen sie ebenfalls dazu bei, Mittel und Ressourcen effizienter einzusetzen. Darüber hinaus liefern Erfolgskontrollen Hinweise und Argumente für einen weiteren Handlungsbedarf, beispielsweise nach der Beendigung von Projekten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Expedition Artenvielfalt, Sachbücher von Hannes PetrischakDas Buch "Expedition Artenvielfalt" von Hannes Petrischak bietet einen tiefen Einblick in die faszinierende Welt der Biodiversität und die Bedeutung von Naturräumen für den Erhalt seltener Arten. Der Autor, ein promovierter Biologe und Leiter des Geschäftsbereichs Naturschutz der Heinz Sielmann Stiftung, beleuchtet, wie ehemals industriell genutzte Flächen in Brandenburg zu Hotspots der Artenvielfalt transformiert werden können. Mit einem Vorwort von Josef H. Reichholf, einem renommierten Ökologen, wird die Relevanz der ökologischen Nischen für Insekten, Amphibien und Vögel unterstrichen. Das Buch ist nicht nur informativ, sondern auch ein Plädoyer für den Schutz und die Entwicklung dieser einzigartigen Landschaften. Es richtet sich an alle, die sich für Natur, Umweltschutz und nachhaltige Entwicklung interessieren und bietet wertvolle Einblicke in die Herausforderungen und Chancen der Artenvielfalt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.